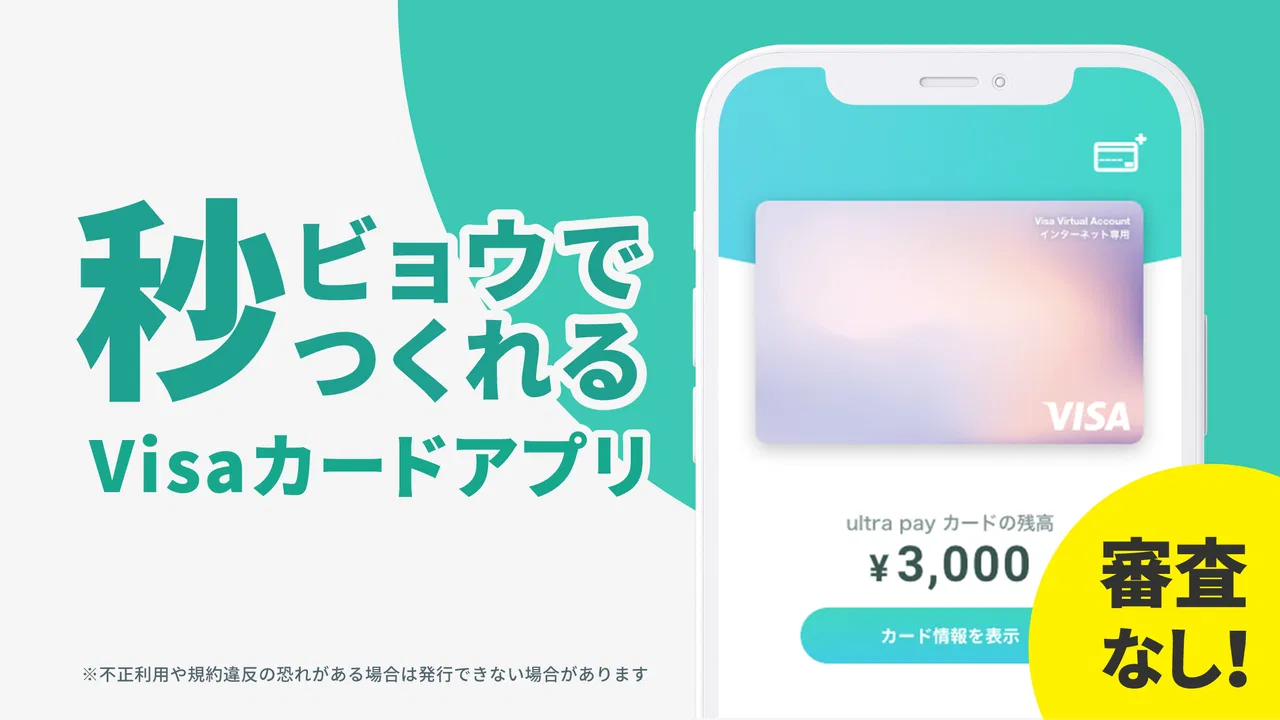
ultra pay(ウルトラペイ)-誰でもVisa
- 4.3
- 評価
- 500.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
オンラインでの買い物用に、銀行口座やクレジットカードとは別の支払い手段を持ちたい人なら、ultra pay(ウルトラペイ)-誰でもVisaはかなり現実的な候補です。私はこのアプリを、普段使いの決済を置き換えるものというより、使う金額を先に区切って管理するための金融アプリとして見ると、良さが分かりやすいと感じました。
アカウント登録からカード発行までの流れが軽く、審査を前提にしないVisaプリペイドカードを作れる点が中心です。発行後は、必要な金額をチャージしてオンラインショッピングに使います。無料で始められるため、ネット通販専用の財布をもう一つ作るような感覚で試せます。
一方で、クレジットカードのように後払いできるサービスではありません。チャージ残高を超えて使うこともできないので、支払いの自由度よりも、使い過ぎを抑えやすい仕組みを重視する人向けです。ここを理解せずに導入すると、「思ったより普通のカードと違う」と感じるかもしれません。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ultra payを安心して使えるか、登録前に見るべきポイント
登録前には、カードをどの支払いに使いたいのかを先に決めておくと、必要なチャージ額や管理方法を考えやすくなります。私は、登録画面や利用条件を急いで進めず、残高の確認方法とアカウントの守り方まで把握してから使い始めるのがおすすめです。
運営元とサービスの立ち位置を確認する
このアプリを開発しているのはYENY, INC.です。金融カテゴリーのアプリとして、単なるポイント管理や家計簿ではなく、Visaブランドのプリペイドカードを発行してオンライン決済につなげる役割を持っています。
ストア上では、平均評価は4.3で、評価数は1万7千件ほどあります。利用規模も50万回を超えるインストールに達しており、少なくとも一部のユーザーに継続的に選ばれているサービスだと判断できます。ただし、評価の数字だけで自分に合うとは限りません。プリペイドカードに求めるものが「使い過ぎ防止」なのか、「支払いの確実さ」なのかで印象は変わります。
対象年齢は3歳以上と表示されていますが、実際の利用では、チャージやオンライン決済の意味を理解して管理できる人が使うべきです。年齢表示だけを見て、子どもに無制限に渡せるカードだと考えるのは適切ではありません。残高、購入先、利用目的を一緒に確認できる家庭なら、支出を区切る練習に使いやすいでしょう。
登録時に確認したいこと
登録は比較的シンプルですが、金融サービスでは「すぐ作れる」ことだけを見ない方がいいです。私は最初に、アカウントへ入るための情報、本人確認に関する画面、チャージ方法、利用履歴の表示場所を順番に確認することを勧めます。
特に大事なのは、カードを作った後の管理画面です。残高を確認できるか、最近の支払いを追えるか、使わない時にどう扱うかがすぐ分かる構成なら、日常の不安は減ります。逆に、チャージした後に何へ使ったかを見返しにくい場合は、少額利用に限定した方が安全です。
私は新しい決済アプリを使う時、最初から大きな金額を入れません。少額をチャージし、実際に購入、残高確認、履歴確認まで一度通してから、必要な範囲で利用額を増やします。これはこのアプリに限らず、プリペイド型サービスを試す時に有効な手順です。
チャージ型だからこそ見える管理のしやすさ
このサービスの大きな特徴は、先にチャージした金額だけを使うことです。クレジットカードのように請求日まで支出が見えにくくなる構造ではないため、ネット通販の予算を週単位や用途単位で分けたい時に役立ちます。
例えば、オンラインで日用品を買う月に、生活費とは別に必要な分だけ入れておけば、衝動買いの上限を自然に決められます。ゲーム内アイテムやサブスクリプションの支払いを一つのカードにまとめ、残高がなくなったらいったん止めるという使い方もできます。
ここでのコツは、カードを「財布」ではなく「封筒」として考えることです。食費、趣味、ネット通販など目的ごとに使う金額を決め、追加チャージを習慣的にしないようにすると、プリペイドの利点が活きます。
使う場面によっては通常のカードが便利
便利な反面、チャージ残高が必要なため、急いでいる時にはひと手間増えます。支払い直前に残高不足へ気づくと、チャージしてから決済をやり直す必要があります。セールの終了間際や、在庫が少ない商品を買う時には、この手順が負担になる可能性があります。
また、後払いによる資金繰りや、毎月の利用額に応じたカード特典を重視する人には、一般的なクレジットカードの方が合うことがあります。海外利用、実店舗での使い勝手、継続課金の安定性など、用途によっては別の決済手段を残しておく方が安心です。
私は、すべての支払いをこのアプリに集めるより、オンラインの少額決済や用途限定の支払いに絞る使い方をおすすめします。便利さを広げすぎず、管理しやすさを優先するのが、このサービスに合った距離感です。
個人情報を入力する瞬間に意識したいこと
金融アプリでは、登録画面やチャージ画面で入力する情報に注意を払う必要があります。私は、アプリを入れた直後にすべての設定を済ませるのではなく、どの情報が必須なのか、どの画面で何を選択しているのかを読みながら進めます。
スマートフォンの権限を求められた場合も、内容と目的を確認してから許可します。決済に必要な操作と、端末上の別の情報へのアクセスは同じではありません。表示された選択肢を急いで連続タップせず、自分が納得できるものだけを選ぶことが大切です。
アカウントの安全性を高めるため、他のサービスと同じパスワードを使わないこと、端末の画面ロックを有効にすること、公共のWi-Fiで重要な操作を避けることも基本になります。これはアプリの機能というより、利用者側でできる現実的な防御策です。
利用履歴と残高を習慣にする
プリペイドカードは、残高が減ることで支出を把握しやすい一方、少額の購入を繰り返すと合計額を見落としやすくなります。私は買い物のたびに確認するより、一定の間隔で履歴をまとめて見る方法が続けやすいと思います。
身に覚えのない利用があった時に、購入先と日時を早く確認できるよう、通知や履歴の確認方法を最初に把握しておくと安心です。家族と端末を共有している場合は、誰がカードを使える状態なのかも明確にしておきます。
カード情報を通販サイトへ保存するかどうかも、利用者が決めるべきポイントです。保存すれば次回の入力は楽になりますが、アカウントや端末が不正利用された時の影響範囲が広がることがあります。私は、頻繁に使わないサイトにはカード情報を残さない運用を選びます。
日常の具体例で見る向いている使い方
例えば、毎月オンラインで趣味用品を買ってしまい、クレジットカードの請求額に驚く人を考えてみます。この場合、月初に趣味用として決めた金額だけをチャージし、そのカードを趣味関連のサイトだけに登録します。残高が減るので、次の購入をする前に予算を確認できます。
もう一つは、家族のオンライン購入を管理する場面です。保護者が必要額をチャージし、購入前に商品と金額を確認する運用なら、カード本体や銀行口座の情報を直接渡さずに済む場合があります。ただし、アカウントの管理責任や利用者の年齢、各サービスの規約は家庭ごとに確認が必要です。
反対に、毎日の交通費や実店舗の支払いを一枚で済ませたい人には、導入前に利用場所をよく考えてほしいです。オンラインショッピングを主な目的にしたサービスなので、日常の全決済を置き換える前提で選ぶより、補助的なカードとして試す方が失敗しにくいでしょう。
困った時に慌てないための準備
決済が通らなかった時、原因は残高不足だけとは限りません。入力情報の誤り、購入先側の対応状況、継続課金との相性、通信状態など、複数の可能性があります。私はまず残高と利用履歴を確認し、次に購入先の注文状態を見て、重複決済になっていないかを確かめます。
何度も同じ操作を繰り返すと、注文だけが複数作成されるおそれがあります。エラーが出た時は画面を保存し、時間を置いて状態を確認する方が安全です。サポートへ相談する場合に備えて、発生時刻、購入先、金額、表示された内容を整理しておくと説明しやすくなります。
スマートフォンを紛失した場合に備え、アカウントへ再び入る方法や、カード情報をどこで管理するかも事前に確認しておきたいところです。カード番号をメモとして複数の場所へ残すより、端末の安全な管理とアカウント保護を優先した方がよいでしょう。
バージョン表示から考えるメンテナンス
現在のバージョンは1.8.9です。アプリは更新によって画面構成や動作が変わることがあるため、久しぶりに使う時は、以前と同じ場所に設定や履歴があると思い込まない方が安全です。
私は決済前に、アプリが最新状態か、ログインが維持されているか、残高表示が正しいかを確認します。特にスマートフォンを買い替えた後は、カード情報やアカウントへのアクセス方法を急いで試すのではなく、落ち着いて復旧手順を確認します。
この確認は面倒に見えますが、買い物の直前にログインできない、残高を確認できないという事態を避けるための小さな準備です。決済アプリは、使う頻度が低いほど、利用前の確認を習慣にした方が安心できます。
無料で始める価値と、選ばない方がいい人
価格は無料なので、初期費用を気にせず試せる点は魅力です。ただし、無料で始められることと、どの利用方法でも費用が発生しないことは別です。チャージ方法やカード利用に関する条件は、登録時と実際の利用前に画面で確認しておくべきです。
向いているのは、ネット通販の支出を分けたい人、クレジットカードを使い過ぎやすい人、オンライン用の支払い手段を限定したい人です。審査を待たずにカードを用意したい人にも、選択肢になりやすいでしょう。
一方で、後払いを重視する人、利用可能な場所を広く求める人、残高確認やチャージを面倒に感じる人には向きません。支払いを一枚に集約して管理を簡単にしたいなら、銀行口座と連動した一般的な決済サービスの方が自然な場合もあります。
私が勧める最初の使い方
最初は、少額のチャージで一度だけオンライン購入を試します。購入前に残高を確認し、決済後に履歴と残高がどう表示されるかを見るところまでが一つのテストです。そのうえで、使いやすさや自分の管理方法に合うかを判断します。
次に、カードを登録するサイトを増やしすぎないことです。用途を一つに絞れば、何のための残高なのかが分かりやすくなります。使わなくなったサイトの登録情報を整理することも、アカウント管理の負担を減らします。
そして、チャージを自動的な習慣にしないことです。必要な買い物が決まった時に必要額を入れる方が、プリペイドカード本来の予算管理を活かせます。残高があるから使うのではなく、目的があるからチャージする、という順番を守るのがポイントです。
結論として、補助カードなら試す価値がある
私の結論は、ultra payはオンラインショッピングの支出を切り分けたい人にとって、分かりやすく始めやすい金融アプリです。無料で登録でき、チャージした範囲に利用を抑えられるため、使い過ぎ対策や用途別の管理に向いています。
ただし、どんな支払いにも使える万能カードとして考えると、チャージの手間や利用場面の制約が気になります。私はメインカードの完全な代わりではなく、ネット通販、趣味、家族用など目的を限定した管理用のVisaプリペイドカードとして使うのが最も納得感のある選び方だと思います。
登録するなら、少額で試し、残高・履歴・アカウント保護の確認を自分で行ってください。表示される選択肢を読み、必要な情報だけを入力し、使わない時の管理方法まで決めておく。その手順を守れる人なら、手軽さだけでなく、支出を自分でコントロールする道具として活用しやすいでしょう。
対応OSは9以上で、対象年齢は3歳以上です。評価は4.3、レビュー数はおよそ4千3百件あり、日常のオンライン決済に試すきっかけとしては十分な実績があります。私は、支払いを増やすためではなく、支払いを分けて見えるようにする目的で選ぶなら、ultra pay(ウルトラペイ)-誰でもVisaを候補に入れてよいと感じました。
ultra pay(ウルトラペイ)-誰でもVisaに関するよくある質問
01ultra pay(ウルトラペイ)とはどのようなサービスですか?
ultra pay(ウルトラペイ)は、スマートフォンから申し込みや管理ができるVisaブランドのプリペイドカードサービスです。審査や銀行口座の開設を必要とせず、チャージした金額の範囲内でオンラインショッピングなどに利用できます。カード情報や利用履歴をアプリで確認できるため、使いすぎを防ぎながら手軽に決済したい人に向いています。
02利用を始めるために必要なものや本人確認はありますか?
利用開始時には、スマートフォンとアプリのインストール、電話番号などを使ったアカウント登録が必要です。サービスの種類や利用する機能、チャージ方法によっては、本人確認書類の提出を求められる場合があります。登録前に、対応している端末、年齢条件、本人確認の有無を公式案内で確認しておくと、申し込みをスムーズに進められます。
03ultra payはどこで使えますか?実店舗でも利用できますか?
発行されるカードの種類によって利用できる場所が異なります。Visa加盟店でのオンライン決済に対応するカードがある一方、実店舗での支払いには別途、対応カードや利用条件の確認が必要です。また、月額料金の継続課金、ホテルやレンタカー、ガソリンスタンドなど、プリペイドカードでは利用できない場合があります。支払い前に加盟店とカード仕様を確認してください。
04チャージ方法や手数料、残高の有効期限について知りたいです。
チャージ方法には、コンビニなどでの入金や銀行関連サービス、アプリ内で案内される各種手段が用意されていますが、利用できる方法や手数料はカードの種類によって異なります。チャージ後の残高には有効期限や払い戻し条件が設定されている場合もあるため、少額ずつ入金し、アプリの利用規約と手数料表を確認してから継続利用することをおすすめします。
05安全に利用するために注意すべきことはありますか?
ultra payはチャージ残高の範囲で使えるため、クレジットカードより支出を管理しやすい一方、カード情報が第三者に知られると不正利用につながる可能性があります。暗証情報や認証コードを他人に教えず、スマートフォンには画面ロックを設定してください。カードを紛失した場合や身に覚えのない決済があった場合は、すぐにアプリで利用停止や問い合わせを行いましょう。
メリット
- Visa対応店やオンラインショップで幅広く利用できる
- チャージから利用までの操作がシンプルで分かりやすい
- 利用前に残高を確認でき、使いすぎを抑えやすい
- スマホだけでカード情報を管理できる
- 審査や銀行口座登録を気にせず始めやすい
デメリット
- チャージ方法によっては手数料が発生する場合がある
- 残高不足になると決済できず、事前チャージが必要
- 一部の店舗やサービスでは利用できないことがある
- 返金やキャンセルの反映に時間がかかる場合がある
- カード情報の管理には端末の紛失対策が欠かせない

ultra pay(ウルトラペイ)-誰でもVisa
ギャラリー